
在被上交所终止科创板上市申请审核不到一年,太美科技于近日向港交所递交招股书,摩根士丹利、中金公司为联席保荐人。
资料显示,太美科技成立于2013年,主要为生命科学产业链提供相关软件及数字化服务。2021-2022年及2023年1-9月,太美科技实现收入分别为4.66亿元、5.49亿元和4.10亿元;净亏损分别为4.80亿元、4.23亿元和2.69亿元;经营活动所用现金净额分别为-2.18亿元、-3.29亿元和-3.23亿元。
太美科技在招股书中称,亏损反映了公司为发展业务而进行的大量投资,预计未来就业务发展将继续作出重大开支,并无法保证能够产生净利润。
太美科技持续亏损的背后,是居高不下的销售成本,2021-2022年和2023年1-9月分别为3.02亿元、3.64亿元和2.86亿元,占总收入的比例分别为64.7%、66.2%和69.8%。
2021年,太美科技曾冲击科创板IPO,经历上交所三轮问询。2023年3月,上交所决定终止太美科技科创板IPO审核。
上市审核委员会审议认为,报告期内,太美科技未主要依靠核心技术开展生产经营,未充分披露有利于投资者作出价值判断和投资决策的重要信息,不符合《首次公开发行股票注册管理办法》第三条和第三十四条的相关规定。
亏损的太美科技,还面临客户流失风险。根据灼识咨询的数据,按客户数量计算,太美科技已成为中国生命科学研发和营销领域应用最广泛的数字化解决方案供应商。
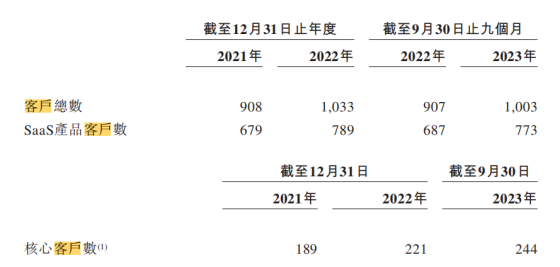
截至2021年底、2022年底及2023年9月底,太美科技客户总数分别为908名、1033名和1003名,这意味着公司的客户总数在2023年出现了一定程度的萎缩。尤其是SaaS产品的客户数也出现了下滑,同期分别为679名、789名及773名客户。
来源:太美科技招股书
太美科技在招股书中提到,“公司的业务高度依赖挽留现有及吸引行业客户的能力,如果无法挽留现有客户及吸引新客户,公司的业务、经营业绩、财务状况及发展前景将受到重大不利影响”。
除客户数量萎缩外,太美科技还面临贸易应收款项及应收票据周转周期不断延长。截至2021年底、2022年底及2023年9月底,公司的贸易应收款项及应收票据分别为1.01亿元、1.30亿元及1.30亿元,其中,减值拨备分别为770万元、1007万元和1798.1万元,周转天数分别为64.2天、76.7天和85.5天。
关于太美科技的上市进展及业绩表现,记者也将持续保持关注。
7月3日,格式塔(成都)科技有限公司(以下简称“格式塔”)宣布完成4.2亿元天使+轮融资。资料显示,格式塔主攻超声波脑机接口路线,与目前更受关注的侵入式电极脑机接口是不同技术路线。[详细]
7月5日晚间,江苏永鼎股份有限公司披露2026年半年度业绩预增公告。公告显示,永鼎股份预计今年上半年实现归属于上市公司股东的净利润5亿元至7亿元,对应同比增量为18147万元至38147万元,同...[详细]
北京金橙子科技股份有限公司发布公告,以1.79亿元现金收购长春萨米特光电科技有限公司55%股权的工商变更登记手续已完成,标志着这家国内激光加工控制系统龙头在精密光电控制领域的战略并购正...[详细]
报道热线:010-83834755 投稿邮箱:news@cenr.com.cn 在线客服QQ:1752551731
China Enterprise Report 中国企业报道版权所有 《工业和信息化部网站备案许可证》编号: 京ICP备14006871号-1
本站常年法律顾问:北京楹庭律师事务所 孟雷 律师


